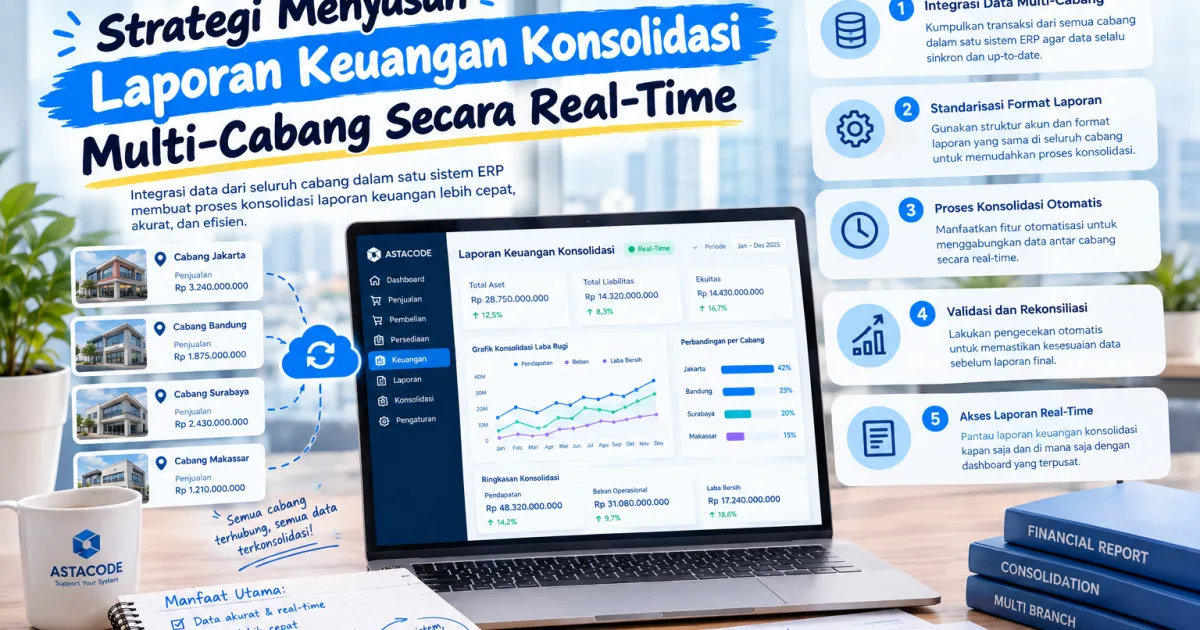
Strategi Menyusun Laporan Keuangan Konsolidasi Multi-Cabang Secara Real-Time
Ditulis oleh Dita Nur Sabila, Project Manager Officer (PMO) ASTACODE.
Ringkasan Jawaban
Laporan keuangan konsolidasi multi-cabang adalah laporan yang menggabungkan data keuangan dari seluruh lokasi bisnis dalam satu tampilan terpadu yang dalam sistem ERP terintegrasi dapat dihasilkan secara otomatis tanpa proses rekap manual yang memakan waktu berhari-hari.
Strategi Menyusun Laporan Keuangan Konsolidasi Multi-Cabang Secara Real-Time penting dipahami karena keputusan sistem yang salah dapat membuat proses bisnis tetap lambat, data sulit dipercaya, dan biaya operasional membesar. Untuk finance, accounting, dan manajemen, pendekatan yang disarankan adalah memetakan proses aktual, menentukan prioritas modul, lalu membangun sistem finansial ERP secara bertahap dengan indikator keberhasilan yang terukur.
Bagi perusahaan B2B, laporan keuangan bukan sekadar kewajiban administratif, melainkan dasar utama pengambilan keputusan strategis yang menentukan arah bisnis ke depan. Perusahaan dengan banyak cabang sering kesulitan menyusun laporan keuangan konsolidasi karena setiap cabang mencatat transaksi dengan format dan waktu yang berbeda-beda.
Konsep Kunci
Konsolidasi multi-cabang memerlukan bagan akun seragam, eliminasi transaksi antar-cabang (intercompany), dan periode tutup buku yang sama. Tanpa ketiganya, angka konsolidasi sulit dipertanggungjawabkan.
1. Standarisasi Chart of Account di Seluruh Cabang
Seluruh cabang menggunakan struktur akun yang sama, sehingga proses konsolidasi tidak memerlukan penyesuaian manual berulang.
2. Input Transaksi Terpusat dalam Satu Sistem
Setiap cabang mencatat transaksi langsung ke sistem pusat, bukan mengirim laporan terpisah yang harus digabung manual.
3. Konsolidasi Otomatis Berdasarkan Periode
Sistem dapat menggabungkan laporan seluruh cabang secara otomatis berdasarkan periode yang ditentukan, kapan pun dibutuhkan.
4. Dashboard Kinerja per Cabang dan Gabungan
Manajemen dapat melihat kinerja masing-masing cabang sekaligus laporan gabungan dalam satu tampilan yang sama.
5. Audit Trail untuk Setiap Cabang
Setiap transaksi tetap dapat ditelusuri asal cabangnya meski sudah masuk ke laporan konsolidasi pusat.
Perbandingan: Sebelum dan Sesudah Implementasi Sistem Digital
| Aspek Operasional | Sebelum Sistem Digital | Setelah Implementasi |
|---|---|---|
| Akurasi data | Bergantung pada ketelitian manual | Validasi otomatis di titik input |
| Waktu laporan | Berhari-hari rekap manual | Real-time, tersedia kapan saja |
| Koordinasi tim | Via chat dan email, tidak terdokumentasi | Alur kerja terdokumentasi di sistem |
| Kontrol akses | Tidak terstruktur | Per peran, terpantau via audit log |
| Skalabilitas | Terbatas kapasitas manual | Modular, berkembang sesuai bisnis |
Langkah Penerapan
- Seragamkan bagan akun dan kalender tutup buku di semua cabang.
- Tandai transaksi antar-cabang agar dapat dieliminasi.
- Konversi mata uang dengan kurs yang disepakati jika ada.
- Hasilkan laporan konsolidasi dan periksa rekonsiliasi antar-cabang.
Kesalahan Umum dan Cara Menghindarinya
- Membiarkan tiap cabang memakai kode akun sendiri.
- Tidak mengeliminasi transaksi antar-cabang.
- Menarik data sebelum semua cabang tutup buku.
Data dan Rujukan
- Analisis yang dirangkum Ray Panko dari University of Hawaii menemukan sekitar 88% spreadsheet memuat error, dengan galat pada 1% atau lebih sel rumus dianggap lazim bahkan setelah pengembangan yang hati-hati. (Sumber: Ray Panko, University of Hawaii, dikutip MarketWatch, 2013.)
- Organisasi tanpa kontrol anti-fraud yang memadai mengalami kerugian dua kali lebih besar dibanding yang memiliki program pencegahan aktif. (Sumber: ACFE Occupational Fraud 2024, acfe.com.)
Catatan dari Tim Astacode
Seragamkan bagan akun sejak awal; memperbaikinya setelah data bertahun-tahun menumpuk jauh lebih mahal.
Poin Kunci
- Standarisasi Chart of Account di Seluruh Cabang
- Input Transaksi Terpusat dalam Satu Sistem
- Konsolidasi Otomatis Berdasarkan Periode
- Dashboard Kinerja per Cabang dan Gabungan
- Audit Trail untuk Setiap Cabang
Checklist Evaluasi Sebelum Memutuskan
- Apakah masalah pada topik Strategi Menyusun Laporan Keuangan Konsolidasi Multi-Cabang Secara Real-Time sudah terukur dari waktu, biaya, risiko, atau dampak ke pelanggan?
- Apakah data yang dibutuhkan oleh sistem finansial ERP sudah tersedia dalam format yang konsisten dan bisa diaudit?
- Siapa pemilik proses dari sisi bisnis, dan siapa yang berwenang menyetujui perubahan alur kerja?
- Integrasi apa saja yang wajib tersambung sejak awal agar finance, accounting, dan manajemen tidak kembali bekerja manual?
- Indikator keberhasilan apa yang akan dibandingkan sebelum dan sesudah sistem berjalan?
Istilah Penting
- Rekonsiliasi: pencocokan dua catatan, misalnya mutasi bank dengan buku besar.
- Buku besar (general ledger): kumpulan seluruh akun yang menjadi dasar laporan keuangan.
- Bagan akun (COA): daftar kode dan nama akun yang dipakai untuk mencatat transaksi.
- Tutup buku: proses mengunci periode agar transaksi lama tidak bisa diubah.
- Intercompany: transaksi antar-cabang atau antar-entitas dalam satu grup.
Pertanyaan yang Sering Diajukan
Apakah Strategi Menyusun Laporan Keuangan Konsolidasi Multi-Cabang Secara Real-Time perlu langsung dibuat sebagai sistem besar?
Tidak selalu. Untuk banyak perusahaan, pendekatan paling aman adalah memulai dari proses paling kritis, mengukur dampaknya, lalu memperluas modul setelah alur kerja terbukti cocok digunakan tim.
Data apa yang perlu disiapkan sebelum membangun sistem finansial ERP?
Siapkan contoh transaksi, format laporan, daftar pengguna, aturan approval, data master, dan kendala operasional yang sering muncul. Data ini membantu software house merancang sistem berdasarkan kondisi nyata.
Berapa lama hasil implementasi bisa mulai terlihat?
Hasil awal biasanya terlihat setelah modul prioritas dipakai dalam pekerjaan harian, misalnya waktu input berkurang, laporan lebih cepat, atau kesalahan rekonsiliasi menurun. Durasi pastinya bergantung pada kompleksitas proses.
Bagaimana cara memastikan sistem tetap mudah digunakan karyawan?
Libatkan pengguna harian sejak tahap pemetaan, uji prototipe dengan skenario kerja nyata, siapkan pelatihan per peran, dan kumpulkan umpan balik setelah go-live untuk perbaikan bertahap.
Dengan sistem yang tepat, laporan keuangan konsolidasi multi-cabang tidak lagi memerlukan waktu berhari-hari, melainkan dapat diakses secara real-time kapan pun manajemen membutuhkannya.
Tips: sebelum migrasi, pastikan seluruh saldo akun periode berjalan sudah direkonsiliasi dengan rapi agar data awal di sistem baru benar-benar akurat sejak hari pertama digunakan.
Baca Juga
- Menghindari Selisih Pajak dan Stok: Pentingnya Integrasi Modul Finansial dalam Aplikasi Operasional Perusahaan
- Fitur Budget Controlling pada ERP: Cara Sistem Memblokir Pengeluaran yang Melebihi Anggaran Divisi
- Cara Otomatisasi Rekonsiliasi Bank Menggunakan Sistem Akuntansi ERP Custom
Catatan Editorial Astacode
Artikel ini disusun dari sudut pandang implementasi sistem bisnis B2B: kebutuhan pengguna, alur approval, kualitas data, integrasi, keamanan akses, dan kesiapan operasional setelah go-live. Jika perusahaan Anda sedang mengevaluasi sistem finansial ERP, hubungkan keputusan teknologi dengan target bisnis yang bisa diukur, bukan hanya daftar fitur.
Untuk konteks layanan terkait, lihat juga Sistem Akuntansi Keuangan Astacode.
Diskusikan Kebutuhan Sistem Anda dengan Astacode
Astacode membangun ERP dan aplikasi custom berdasarkan alur kerja nyata perusahaan, bukan template yang dipaksakan. Kami mendampingi dari diskusi kebutuhan sampai sistem berjalan.