Pentingnya Fitur Audit Trail (Jejak Audit) pada Aplikasi Finansial Perusahaan untuk Mencegah Manipulasi
Ditulis oleh Dita Nur Sabila, Project Manager Officer (PMO) ASTACODE.
Ringkasan Jawaban
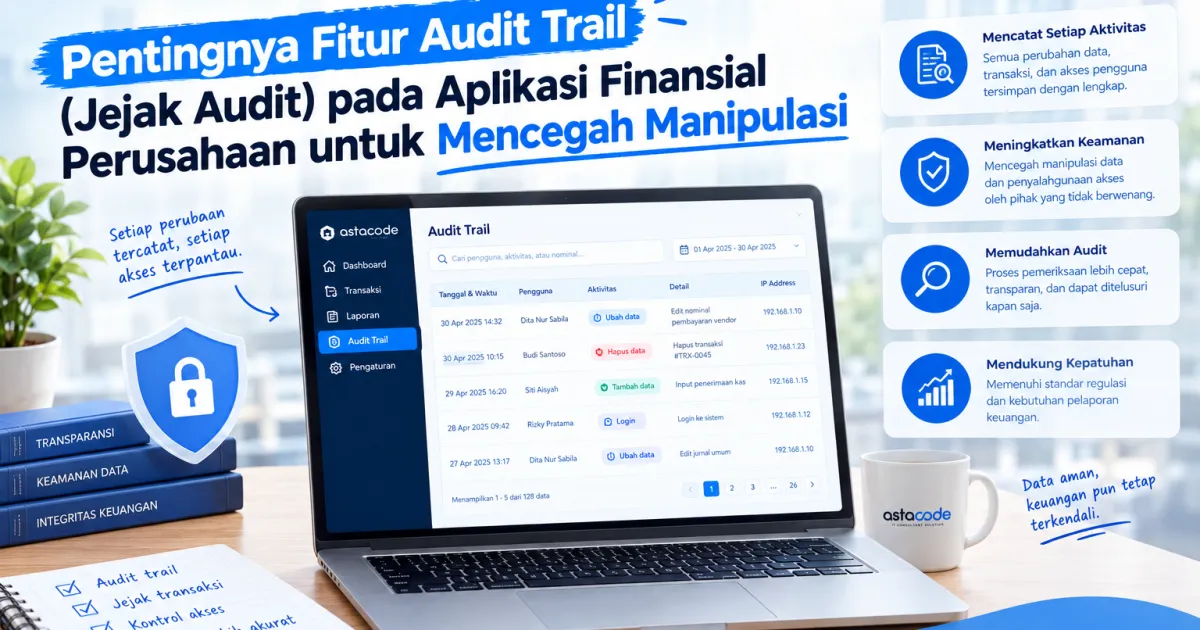
Audit trail dalam aplikasi bisnis adalah catatan digital yang merekam setiap perubahan data secara otomatis siapa yang mengubah, apa yang diubah, kapan perubahan terjadi, dan dari nilai berapa ke nilai berapa dalam format yang tidak bisa diedit atau dihapus oleh pengguna biasa.
Pentingnya Fitur Audit Trail (Jejak Audit) pada Aplikasi Finansial Perusahaan untuk Mencegah Manipulasi penting dipahami karena keputusan sistem yang salah dapat membuat proses bisnis tetap lambat, data sulit dipercaya, dan biaya operasional membesar. Untuk finance, accounting, dan manajemen, pendekatan yang disarankan adalah memetakan proses aktual, menentukan prioritas modul, lalu membangun sistem finansial ERP secara bertahap dengan indikator keberhasilan yang terukur.
Bagi perusahaan B2B, laporan keuangan bukan sekadar kewajiban administratif, melainkan dasar utama pengambilan keputusan strategis yang menentukan arah bisnis ke depan. Tanpa jejak audit yang jelas, perusahaan kesulitan mengetahui siapa yang mengubah data keuangan, kapan perubahan dilakukan, dan apa alasannya.
Konsep Kunci
Audit trail yang baik mencatat siapa, apa, kapan, serta nilai sebelum dan sesudah; tidak dapat diedit; dan disimpan sesuai kebijakan retensi. Log yang bisa diubah administrator tanpa jejak tidak layak disebut audit trail.
1. Mencatat Setiap Perubahan Data secara Detail
Setiap edit, hapus, atau tambah data finansial tercatat lengkap dengan nama pengguna, waktu, dan nilai sebelum-sesudah perubahan.
2. Mempermudah Proses Investigasi
Jika ditemukan kejanggalan, tim audit dapat menelusuri riwayat perubahan data tanpa harus menginterogasi seluruh karyawan satu per satu.
3. Efek Jera bagi Potensi Kecurangan
Karyawan cenderung lebih berhati-hati saat mengetahui setiap tindakan mereka pada sistem tercatat dan dapat ditelusuri kembali.
4. Mendukung Kepatuhan terhadap Standar Audit
Audit trail menjadi bukti pendukung saat perusahaan menjalani audit eksternal maupun internal secara berkala.
5. Meningkatkan Kepercayaan Manajemen terhadap Laporan
Manajemen dapat lebih yakin terhadap keakuratan laporan keuangan karena setiap data memiliki jejak yang dapat dipertanggungjawabkan.
Perbandingan: Sebelum dan Sesudah Implementasi Sistem Digital
| Aspek Operasional | Sebelum Sistem Digital | Setelah Implementasi |
|---|---|---|
| Akurasi data | Bergantung pada ketelitian manual | Validasi otomatis di titik input |
| Waktu laporan | Berhari-hari rekap manual | Real-time, tersedia kapan saja |
| Koordinasi tim | Via chat dan email, tidak terdokumentasi | Alur kerja terdokumentasi di sistem |
| Kontrol akses | Tidak terstruktur | Per peran, terpantau via audit log |
| Skalabilitas | Terbatas kapasitas manual | Modular, berkembang sesuai bisnis |
Langkah Penerapan
- Tentukan peristiwa yang harus dicatat: buat, ubah, hapus, persetujuan, login.
- Catat pengguna, waktu, nilai sebelum dan sesudah.
- Pastikan log tidak bisa diedit dan disimpan sesuai retensi.
- Tinjau log secara berkala dan awasi juga aktivitas administrator.
Kesalahan Umum dan Cara Menghindarinya
- Membuat log yang bisa dihapus admin.
- Hanya mencatat data akhir tanpa nilai sebelum.
- Menyimpan log tetapi tidak pernah membacanya.
Data dan Rujukan
- Organisasi rata-rata kehilangan 5% pendapatan per tahun akibat fraud internal, dengan penyalahgunaan aset sebagai jenis fraud paling umum yang mencakup 89% kasus. (Sumber: ACFE Occupational Fraud 2024: A Report to the Nations, acfe.com/fraud-resources/report-to-the-nations.)
- Organisasi tanpa kontrol anti-fraud yang memadai mengalami kerugian dua kali lebih besar dibanding yang memiliki program pencegahan aktif. (Sumber: ACFE Occupational Fraud 2024, acfe.com.)
Catatan dari Tim Astacode
Tanyakan juga siapa yang mengawasi administrator sistem; di titik itu banyak audit trail berhenti.
Poin Kunci
- Mencatat Setiap Perubahan Data secara Detail
- Mempermudah Proses Investigasi
- Efek Jera bagi Potensi Kecurangan
- Mendukung Kepatuhan terhadap Standar Audit
- Meningkatkan Kepercayaan Manajemen terhadap Laporan
Checklist Evaluasi Sebelum Memutuskan
- Apakah masalah pada topik Pentingnya Fitur Audit Trail (Jejak Audit) pada Aplikasi Finansial Perusahaan untuk Mencegah Manipulasi sudah terukur dari waktu, biaya, risiko, atau dampak ke pelanggan?
- Apakah data yang dibutuhkan oleh sistem finansial ERP sudah tersedia dalam format yang konsisten dan bisa diaudit?
- Siapa pemilik proses dari sisi bisnis, dan siapa yang berwenang menyetujui perubahan alur kerja?
- Integrasi apa saja yang wajib tersambung sejak awal agar finance, accounting, dan manajemen tidak kembali bekerja manual?
- Indikator keberhasilan apa yang akan dibandingkan sebelum dan sesudah sistem berjalan?
Istilah Penting
- Rekonsiliasi: pencocokan dua catatan, misalnya mutasi bank dengan buku besar.
- Buku besar (general ledger): kumpulan seluruh akun yang menjadi dasar laporan keuangan.
- Bagan akun (COA): daftar kode dan nama akun yang dipakai untuk mencatat transaksi.
- Tutup buku: proses mengunci periode agar transaksi lama tidak bisa diubah.
- Intercompany: transaksi antar-cabang atau antar-entitas dalam satu grup.
Pertanyaan yang Sering Diajukan
Apakah Pentingnya Fitur Audit Trail (Jejak Audit) pada Aplikasi Finansial Perusahaan untuk Mencegah Manipulasi perlu langsung dibuat sebagai sistem besar?
Tidak selalu. Untuk banyak perusahaan, pendekatan paling aman adalah memulai dari proses paling kritis, mengukur dampaknya, lalu memperluas modul setelah alur kerja terbukti cocok digunakan tim.
Data apa yang perlu disiapkan sebelum membangun sistem finansial ERP?
Siapkan contoh transaksi, format laporan, daftar pengguna, aturan approval, data master, dan kendala operasional yang sering muncul. Data ini membantu software house merancang sistem berdasarkan kondisi nyata.
Berapa lama hasil implementasi bisa mulai terlihat?
Hasil awal biasanya terlihat setelah modul prioritas dipakai dalam pekerjaan harian, misalnya waktu input berkurang, laporan lebih cepat, atau kesalahan rekonsiliasi menurun. Durasi pastinya bergantung pada kompleksitas proses.
Bagaimana cara memastikan sistem tetap mudah digunakan karyawan?
Libatkan pengguna harian sejak tahap pemetaan, uji prototipe dengan skenario kerja nyata, siapkan pelatihan per peran, dan kumpulkan umpan balik setelah go-live untuk perbaikan bertahap.
Fitur audit trail bukan sekadar pelengkap, melainkan komponen krusial dalam aplikasi finansial untuk mencegah manipulasi data dan menjaga integritas laporan keuangan perusahaan.
Tips: sebelum migrasi, pastikan seluruh saldo akun periode berjalan sudah direkonsiliasi dengan rapi agar data awal di sistem baru benar-benar akurat sejak hari pertama digunakan.
Baca Juga
- Cara Meminimalkan Human Error dalam Pembuatan Laporan Rugi Laba Perusahaan B2B
- Mengintegrasikan Sistem Invoicing dan Payment Gateway Langsung ke Buku Besar Akuntansi
- Otomatisasi Perhitungan Depresiasi Aset Perusahaan Menggunakan Sistem Informasi Manajemen Terpadu
Catatan Editorial Astacode
Artikel ini disusun dari sudut pandang implementasi sistem bisnis B2B: kebutuhan pengguna, alur approval, kualitas data, integrasi, keamanan akses, dan kesiapan operasional setelah go-live. Jika perusahaan Anda sedang mengevaluasi sistem finansial ERP, hubungkan keputusan teknologi dengan target bisnis yang bisa diukur, bukan hanya daftar fitur.
Untuk konteks layanan terkait, lihat juga Konsultan IT & Otomasi AI Astacode.
Diskusikan Kebutuhan Sistem Anda dengan Astacode
Astacode membangun ERP dan aplikasi custom berdasarkan alur kerja nyata perusahaan, bukan template yang dipaksakan. Kami mendampingi dari diskusi kebutuhan sampai sistem berjalan.